


I regali aziendali sono deducibili, ma la regola cambia in base a chi li riceve e a quanto valgono. Un omaggio a un cliente fino a 50 euro di valore unitario si deduce per intero. Sopra quella soglia diventa una spesa di rappresentanza e si deduce entro un tetto calcolato sui ricavi. I regali ai dipendenti seguono invece le regole del costo del lavoro. Dal 2025, in più, serve un pagamento tracciabile. Qui trovi le soglie, un esempio di calcolo, l’IVA e i documenti da conservare, con le fonti di ogni dato.
In breve
- Clienti, fino a 50 euro: l’omaggio è deducibile al 100% nell’anno in cui sostieni la spesa. Il valore si misura sull’omaggio nel suo complesso, non sui singoli beni che lo compongono.
- Clienti, oltre 50 euro: è spesa di rappresentanza e si deduce entro il plafond dell’1,5% dei ricavi fino a 10 milioni, con percentuali più basse sopra. La parte che eccede si perde.
- Dipendenti: per l’impresa il costo è deducibile come spesa per prestazioni di lavoro. Per il dipendente vale la soglia dei fringe benefit, 1.000 euro o 2.000 euro con figli a carico per il triennio 2025-2027.
- IVA: sugli omaggi ai clienti è detraibile solo se il costo unitario non supera 50 euro e il bene non rientra nell’attività propria dell’impresa.
- Pagamento: bonifico, carta o altro strumento tracciabile. Senza, la deduzione viene meno.
Indice
- Omaggi ai clienti: la soglia dei 50 euro
- Oltre 50 euro: il plafond delle spese di rappresentanza
- Professionisti: il limite dell’1% dei compensi
- Regali ai dipendenti: un’altra disciplina
- L’IVA sugli omaggi ai clienti
- Pagamento tracciabile: l’obbligo dal 2025
- I documenti da conservare
- Il nostro punto di vista
- Un regalo per clienti e collaboratori che arriva tutto l’anno
- Domande frequenti
- Fonti
Omaggi ai clienti: la soglia dei 50 euro
Per la normativa fiscale gli omaggi a clienti, fornitori e partner commerciali sono spese di rappresentanza. La disciplina sta nell’articolo 108, comma 2, del TUIR e nel decreto del Ministero dell’Economia del 19 novembre 2008, che considera inerenti le erogazioni gratuite di beni e servizi fatte con finalità promozionali o di pubbliche relazioni e coerenti con le pratiche commerciali del settore.
Dentro questa categoria c’è però una corsia preferenziale. I beni distribuiti gratuitamente di valore unitario non superiore a 50 euro sono deducibili integralmente, senza consumare il plafond. Tre dettagli fanno la differenza nella pratica.
Il valore si calcola sull’omaggio intero
Se regali una confezione con più prodotti, la soglia dei 50 euro si misura sulla confezione, non sul singolo articolo. Come spiega la guida di Fiscomania, la regola evita di aggirare il limite comprando i beni separatamente e poi confezionandoli insieme. Un cesto da 65 euro composto da cinque prodotti da 13 euro resta un omaggio da 65 euro.
Lo stesso ragionamento vale per le aggiunte: se personalizzi un regalo a pagamento, considera anche quel costo quando verifichi la soglia insieme al tuo commercialista.
Vale solo per i beni, non per i servizi
Nella circolare 34/E del 13 luglio 2009 l’Agenzia precisa che la deducibilità integrale fino a 50 euro riguarda solo i beni. Le spese per servizi offerti gratuitamente, come un’esperienza o un evento, restano nel regime generale delle spese di rappresentanza, con i limiti percentuali.
I beni prodotti dall’impresa
Se regali qualcosa che produci tu, la stessa Risoluzione 27/E del 2014 indica che la soglia si misura sul valore normale del bene (art. 9 TUIR), non sul costo di produzione. Se il valore normale supera 50 euro, al plafond concorre il costo di produzione effettivamente sostenuto.
Oltre 50 euro: il plafond delle spese di rappresentanza
Quando l’omaggio vale più di 50 euro, la spesa si deduce nell’anno in cui la sostieni, ma solo fino a un tetto massimo legato ai ricavi della gestione caratteristica. Il calcolo procede per scaglioni, come riepiloga la guida di Fiscomania su omaggi, IVA e IRAP:
| Ricavi e proventi della gestione caratteristica | Percentuale deducibile |
|---|---|
| Fino a 10 milioni di euro | 1,5% |
| Parte eccedente 10 milioni e fino a 50 milioni | 0,6% |
| Parte eccedente 50 milioni | 0,4% |
Le percentuali si sommano sulle rispettive fasce. La parte che supera il plafond è indeducibile e non si può riportare agli anni successivi: lo precisa la circolare 34/E del 2009. Per questo conviene fare il conto prima di ordinare, non a fine anno.
Due esempi di calcolo
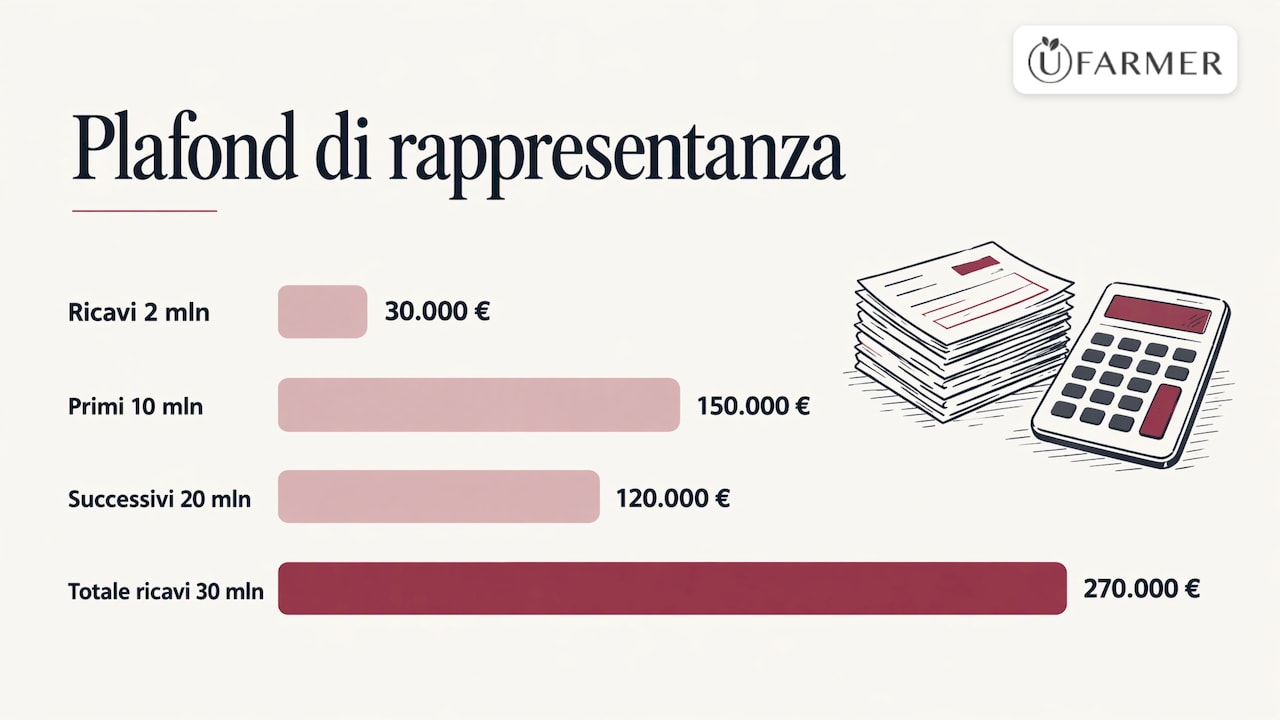
Azienda con 2 milioni di euro di ricavi. Il plafond è l’1,5% di 2.000.000 euro, cioè 30.000 euro. Se nell’anno spende 12.000 euro in omaggi sopra soglia e 8.000 euro in altre spese di rappresentanza, il totale di 20.000 euro rientra nel tetto ed è tutto deducibile.
Azienda con 30 milioni di euro di ricavi. Sui primi 10 milioni l’1,5% vale 150.000 euro. Sui successivi 20 milioni lo 0,6% vale 120.000 euro. Il plafond complessivo è di 270.000 euro.
Ricorda che il plafond è unico. Lo condividono gli omaggi sopra i 50 euro, le cene con i clienti, gli eventi per le festività aziendali, le inaugurazioni e le iniziative in fiera, che il decreto del 2008 elenca tra le spese di rappresentanza. Per pranzi, cene e pernottamenti offerti a fini di pubbliche relazioni, poi, il costo è riconosciuto solo al 75% e quel 75% deve comunque trovare spazio nel plafond, come spiega una guida alle spese di rappresentanza.
I tre requisiti da rispettare
Perché un regalo sia davvero spesa di rappresentanza deducibile deve avere, secondo la circolare 34/E del 2009:
- Gratuità: chi riceve non paga nulla e non c’è un corrispettivo.
- Finalità promozionale o di pubbliche relazioni: il regalo serve a curare il rapporto con clienti e partner.
- Ragionevolezza e coerenza con le pratiche commerciali del tuo settore.
La giurisprudenza della Corte di Cassazione distingue poi le spese di rappresentanza da quelle di pubblicità in base allo scopo: le prime accrescono il prestigio e l’immagine dell’impresa, le seconde promuovono direttamente prodotti e marchi, come si legge nella sentenza n. 15843/2018. Un regalo di Natale ai clienti, nella maggior parte dei casi, ricade nella rappresentanza.
Professionisti: il limite dell’1% dei compensi
Se sei un lavoratore autonomo, le regole sono diverse. Le spese di rappresentanza, omaggi compresi, sono deducibili nei limiti dell’articolo 54 del TUIR, cioè fino all’1% dei compensi percepiti nel periodo d’imposta, come riassume lo Studio Taglione nella sua guida sugli omaggi. Un professionista con 80.000 euro di compensi può quindi dedurre fino a 800 euro di spese di rappresentanza nell’anno.
Regali ai dipendenti: un’altra disciplina
Gli omaggi al personale non sono spese di rappresentanza. Per l’impresa sono costi per prestazioni di lavoro ai sensi dell’articolo 95 del TUIR e si deducono integralmente, senza plafond. La differenza principale riguarda il dipendente.
In busta paga il regalo è un fringe benefit. Per il triennio 2025-2027 la soglia di esenzione è di 1.000 euro per la generalità dei lavoratori e di 2.000 euro per chi ha figli fiscalmente a carico, in base all’articolo 1, commi 390-391, della Legge 207/2024, come riporta lo Studio Bongiorni. Entro quella cifra annua, che comprende tutti i benefit ricevuti, il dipendente non paga imposte sul regalo.
Sul fronte IVA, per gli omaggi ai dipendenti l’imposta pagata all’acquisto è indetraibile e la cessione gratuita è esclusa da IVA, salvo che si tratti di beni dell’attività propria.
| Clienti e partner | Dipendenti | |
|---|---|---|
| Natura della spesa | Spesa di rappresentanza (art. 108 TUIR) | Spesa per prestazioni di lavoro (art. 95 TUIR) |
| Deducibilità per l’impresa | 100% fino a 50 euro; oltre, entro il plafond sui ricavi | Integrale |
| IVA sull’acquisto | Detraibile fino a 50 euro, se il bene non è dell’attività propria | Indetraibile |
| Effetto su chi riceve | Nessun adempimento per l’impresa | Fringe benefit, esente fino a 1.000 o 2.000 euro annui |
L’IVA sugli omaggi ai clienti
IVA e imposte sui redditi seguono strade indipendenti. Una spesa può essere deducibile al 100% e avere comunque l’IVA indetraibile. Le regole principali, riepilogate nella guida di Fiscomania già citata, sono queste:
- Bene non dell’attività propria, costo unitario fino a 50 euro: IVA detraibile (art. 19-bis1, comma 1, lett. h, DPR 633/72).
- Bene non dell’attività propria, costo unitario oltre 50 euro: IVA indetraibile. L’imposta non recuperata diventa parte del costo dell’omaggio.
- Bene dell’attività propria: l’IVA sull’acquisto si detrae, ma la cessione gratuita diventa imponibile. In genere si gestisce con autofattura o con un registro degli omaggi.
La cessione gratuita di beni che non rientrano nella tua attività è comunque esclusa da IVA, qualunque sia il valore. Se la tua impresa non vende vino, ad esempio, regalare bottiglie ai clienti non comporta l’emissione di un’autofattura.
Pagamento tracciabile: l’obbligo dal 2025
La Legge di Bilancio 2025 (L. 207/2024) ha legato la deducibilità delle spese di rappresentanza e degli omaggi al pagamento con strumenti tracciabili. L’obbligo è operativo dal 2025 ed è confermato anche per il 2026, come ricostruisce Legge in Chiaro. Se paghi in contanti, la deduzione si perde, anche quando tutti gli altri requisiti ci sono.
In pratica vanno bene bonifico, carta di credito o di debito aziendale e altri sistemi di pagamento elettronico intestati all’impresa.
I documenti da conservare
La deduzione regge se la puoi dimostrare. Prima di chiudere l’anno, metti in ordine:
- Fatture intestate alla società, con descrizione chiara dei beni e del valore unitario.
- Prova del pagamento tracciabile: estratto conto, ricevuta del bonifico o della carta.
- Elenco dei destinatari, utile a dimostrare la finalità di pubbliche relazioni e a separare clienti e dipendenti, che hanno regole diverse.
- Per gli eventi: programma, lista dei partecipanti e finalità.
Ai fini fiscali questa documentazione va conservata almeno fino alla scadenza dei termini di accertamento: 5 anni dalla presentazione della dichiarazione, 7 se la dichiarazione è omessa, come indica Fiscoinvestimenti. Se nella tua attività emetti fatture senza IVA, verifica anche le regole sul bollo elettronico in fattura, che si applica alle fatture esenti sopra una certa soglia.
Il nostro consiglio: prima di un ordine importante, condividi con il tuo commercialista l’elenco dei destinatari e il valore unitario previsto. È lui a sapere quanto plafond resta alla tua azienda nell’anno e come inquadrare ogni voce.
Il nostro punto di vista
Un regalo aziendale funziona quando chi lo riceve se ne ricorda. Per questo crediamo nei regali che durano più di un brindisi.
Con un’adozione di vigna o di olivo il cliente riceve subito il certificato di adozione con la tua dedica, via email, anche nel giorno che scegli tu. Poi, durante la stagione, arrivano gli aggiornamenti dal produttore. Infine, al termine del ciclo naturale e secondo il calendario dell’adozione, arriva a casa il vino o l’olio extravergine. Il tuo nome torna davanti al cliente più volte nell’anno, non solo a dicembre.
Selezioniamo direttamente piccoli produttori italiani, e questo dà al regalo una storia da raccontare: una cantina, una zona, un raccolto. Se vuoi un tocco in più, puoi personalizzare bottiglie e confezioni con una scritta in vinile, un tag in legno o un’etichetta personale, a pagamento, anche dopo l’acquisto.
Sul lato fiscale il nostro suggerimento è semplice: decidi il budget per destinatario, paga con bonifico o carta e porta la fattura al tuo commercialista. Al resto pensiamo noi.
Un regalo per clienti e collaboratori che arriva tutto l’anno
Se stai pensando ai regali per clienti, partner o dipendenti, le nostre adozioni partono da 85 € per una vigna e da 69 € per un olivo. Sono valori sopra la soglia dei 50 euro: per i clienti il costo rientra quindi nel plafond delle spese di rappresentanza, mentre per i dipendenti può stare entro la soglia annua dei fringe benefit.
Il certificato di adozione con dedica parte subito, mentre vino e olio arrivano secondo il calendario dell’adozione. Se vuoi che qualcosa da assaggiare arrivi entro le feste, scegli le nostre box degustazione, le uniche che possono arrivare entro Natale, per gli ordini fatti entro il 17 dicembre. Trovi altre idee nella pagina dei regali di Natale con vino e tutti i passaggi in come funziona l’adozione.
Domande frequenti
Un regalo di Natale ai clienti da 40 euro è deducibile?
Sì, per intero. Un omaggio di valore unitario non superiore a 50 euro si deduce al 100% nell’anno in cui sostieni la spesa, senza intaccare il plafond. Per l’IVA, se il bene non rientra nella tua attività, l’imposta è detraibile. Serve comunque il pagamento tracciabile.
Se il regalo costa 51 euro cosa cambia?
Diventa una spesa di rappresentanza soggetta al plafond sui ricavi: è deducibile solo se il totale annuo delle spese di rappresentanza resta entro il tetto. In più l’IVA sull’acquisto diventa indetraibile e si somma al costo. Ricorda che la soglia si misura sull’omaggio intero.
Posso regalare una cena al cliente invece di un oggetto?
Sì, ma la regola dei 50 euro vale solo per i beni. Una cena è un servizio: rientra nelle spese di rappresentanza, è riconosciuta al 75% e quel 75% deve trovare spazio nel plafond.
I regali ai dipendenti hanno un limite di valore?
Per l’impresa il costo è deducibile integralmente come spesa per il personale. Per il dipendente il regalo è un fringe benefit, esente fino a 1.000 euro annui, o 2.000 euro con figli a carico, per il triennio 2025-2027. Sopra quella cifra concorre al reddito.
Posso pagare i regali aziendali in contanti?
Puoi, ma perdi la deduzione. Dal 2025 omaggi e spese di rappresentanza sono deducibili solo se pagati con strumenti tracciabili, come bonifico o carta.
Fonti
- Decreto del Ministero dell’Economia e delle Finanze del 19 novembre 2008
- Agenzia delle Entrate, Risoluzione n. 27/E del 12 marzo 2014
- Agenzia delle Entrate, Circolare n. 34/E del 13 luglio 2009
- Fiscomania, omaggi aziendali: deducibilità, IVA e IRAP
- Soluzione Tasse, deducibilità delle spese di rappresentanza
- Corte di Cassazione, sentenza n. 15843/2018
- Studio Taglione, deducibilità degli omaggi aziendali
- Studio Bongiorni, soglia dei fringe benefit 2025-2027
- Legge in Chiaro, spese di rappresentanza e omaggi 2026
- Fiscoinvestimenti, spese di rappresentanza e pubblicità